miércoles, enero 25, 2006

Estas son las mejores posadas de Venezuela

Al hacer click en el título de arriba podrán ver las 6 mejores posadas de Venezuela las cuales forman el Cicuito de La Excelencia.. Se llaman : Momentos, el Encanto, Hato Cristero, Xinia y Peter, La Húerfana y el Solar de la luna.

Claro también hay que decir que la Posada Don Elicio, ubicada en la Colonia Tovar, es de excelente calidad como se puede apreciar en seguida:
  • POSADA DON ELICIO


  • Y en el Archiliélago de Los Roques igualmente podemos apreciar las 35 principales Posadas my agradables:
  • ROQUES POSADAS
  • jueves, diciembre 29, 2005

    FOR LESSONS of WISE TRAINER (aprenda en linea)

    Es un lugar para activar algunos cursos on-line. El curso que nos puede interesar es sobre finanzas. Pero mientras tanto podemos ver una Hoja Web que se llama Turismo y Mercadeo. En esa Hoja aparece también la Red de Investigadores en Turismo llamada RIATUR que se formó en el mes de Noviembre del 2.005 en el Congres sosbre Turismo realizado en Rosario-Argentina.

  • TURISMO Y MERCADEO
  • miércoles, diciembre 21, 2005

    La inflacion en la evaluacion de proyectos


    No debemos sorprendernos si observamos en las evaluaciones financieras cuando existe inflación, la utilización de una tasa de descuento mayor que la tasa convencional o Tasa Mínima Atractiva de Rendimiento (el costo de oprotunidad). Lo que pasa es que cuando se descuenta con una tasa mayor que la tasa convencional de descuento, se está asumiendo lo siguiente:

    1) que todos los elementos que componen el flujo de caja operativo (los ingreso y los costos) se han aumentado cada año por efecto de la inflación. La tasa de inflación puede variar para cada item, o sea que los ingresos por venta y cada item de los costos: materias primas, pago a la mano de obra, gastos generales, etc...tendrían su propia inflación específica, diferente a la inflación general

    2) que el flujo de caja en el futuro tendrá un valor real menor, debido al efecto de la inflación individual que se aplica a cada elemento del flujo de caja desde el año operativo 1 hasta el año operativo "n".

    3) que la tasa de descuento sin la inflación, seguiría siendo la Tasa Mínima Atractiva de Rendimiento (o costo de oportunidad).

    En resumen, supongamos que la tasa de descuento que se utiliza para llevar a valor presente un flujo de caja sea igual al 15% por año (suponiendo que esta tasa es la que se cancelaría para adquirir Bonos del Estado de bajo riesgo). Si la inflación general es igual al 10% por año, uno estaría tentado entonces a descontar el flujo de caja no con la tasa del 15%, sino con una tasa ajustada por la inflación igual a : 15% + 10% ( 1 + 15%/100) = 26,5%. Esto es verdad, siempre que la INFLACION ESPECIFICA para cada item del flujo de caja (ingresos y cada costo) sea diferente a la INFLACION GENERAL que reporta el Banco Central de un país.

    Si la Inflación específica para cada item operativo del flujo de caja es igual a la Inflación general del país entonces no hace falta aumentar las cifras, porque en la jerga de los evaluadores se dice que en esa situación la la inflación relativa es igual a CERO.

    Para una información más completa sobre el asunto los invito a leer:

    La Evaluación y la Inflación

    martes, diciembre 20, 2005

    Este es mi ROLLYO...!

    ROLLYO es un lugar donde se almacena información que se busca en Internet y que le agrada a cada persona. Para una mayor información,por favor lean esto:

    Rollyo is the fast, easy way to create personal search engines using only the sources you trust.
    Are you tired of wading though thousands of irrelevant search results to get to the information you want? Ever wish you could narrow your search to sites you already know and trust? With Rollyo, you can easily create your own custom search engines, and explore and save those created by others.

    WHY ROLLYO?
    Rollyo puts the power of Yahoo! Search in your hands, by giving you the tools to create your own personal search engines - with no programming required. All you have to do is pick the sites you want to search, and we'll create a custom search engine for you.

    What else can you do with Rollyo?
    Share Your Searchrolls
    You can explore and save searchrolls created by the community of Rollyo users and share your knowledge on a particular set of topics.

    Search Your Top News Sites
    Rollyo searches for the latest news articles, giving you up-to-the-minute search results from the news sources you know and trust when it comes to a particular topic or area of interest.

    High Rollers
    Rollyo launches with a several high profile, High Rollers: Debra Messing, Arianna Huffington, Rosario Dawson, Brian Greene, Diane Von Furstenberg, our friends at PBS Frontline and many top bloggers have all rolled custom search engines. You can be a High Roller too if your searchroll becomes popular with the Rollyo community. Think of it as our version of Star Search.

    Single Site Search
    If you're always going back to the same site over and over again like Dictionary.com, Amazon or Ebay, you can create a searchroll that includes just that single site so all your searches are in one place.

    Web Search
    With Rollyo, you can always expand any search to include the whole Web and receive a complete set of Yahoo! search results. With Rollyo you can search one site, the whole web, and everything in between.

    Tools - (Coming Soon)
    We are constantly adding new tools to make Rollyo more useful. A few of these include a Firefox Plugin, a custom searchbox for your site, desktop widgets, a bookmarklet and a simple way to import your bookmarks so you can use them to quickly create a variety of searchrolls.

    There's plenty more that you'll discover as you start using Rollyo. But ultimately Rollyo is really about a very simple idea: Quickly and easily getting you the results you want from the sites you trust.

    Ready?

    lunes, diciembre 19, 2005

    La Escuela Hotelera de CORNELL

    Vamos a ver que nos dicen esta prestigiosa escuela hotelera sobre los aspectos que tienen que ver con la distribución, la inversión y el financiamiento hotelero.

    FELIZ NAVIDAD Y PROSPERO AÑO NUEVO


    A todos las personas que siempre se acercan a ver este Blog les deseo una feliz navidad y un año nuevo muy próspero.

    Merry Christmas and a Prosperous New Year for all the persons who visit this blog.

    domingo, diciembre 18, 2005

    Una nota sobre hoteleria

    En el enlace aparece tres artículos que había publicado hace dos años: el primero se refiere a los elementos empíricos de la hotelería venezolana, el segundo a un ensayo sobre La Ciencia Social de los Viajes y el tercero trata el tema sobre el Impacto Económico del Turismo a Nivel Local: el caso del Paseo de Las Canteras en la Isla de Palma de Gran Canaria.

    Economia y Turismo

    Una discusión, en idioma portugués, sobre el asunto y haciendo referencia a la tesis del Economista español Francisco Muñoz de Escalona, que fue premiada en la Universidad Complutense de Madrid.

    Paginas olvidadas en EUMED

    Al hacer Click arriba (en el título) aparecen los artículos publicados en EUMED (Universidad de Málaga) y uno de ellos es la evaluación de un hotel promedio de A. Ascanio.

    Fue un aporte para esa página de la Universidad de Málaga que ya había olvidado y que la rescate de GOOGLE (el gran espía del ciberespacio).

    miércoles, diciembre 14, 2005

    El traductor FREETRANSLATION

    Este es el traductor de Alta Vista. Si quiere hacer un comentario en otro idioma puede usarlo. Claro, la traducción robótica no es perfecta, hay que ayudarla...pero siempre es útil.This it is a translator so that do his comments in this Blog.


  • TRADUCTOR
  • martes, diciembre 13, 2005

    Libro de A. Ascanio


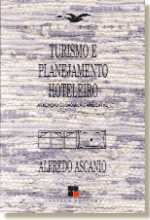
    Esta es la carátula de mi libro sobre hotelería y planificación del turismo. Es un libro traducido al portugués y publicado en Brasil por Editora Papirus ubicada en Campinas Sao Paulo. El libro se vende en más o menos 34,90 reales o sea más o emnos 16 dólares y se puede adquirir en:

    PAPIRUS EDITORA

    Aprovechen de adquirirlo ahora, pues su precio no es elevado para una obra de casi 200 páginas que cubre los principios de la economía hotelera, una introducción a la evaluación financiera de proyectos hoteleros,el hotel dentro del ámbito de la planificación integral del turismo y una introducción a la evaluación social del poyecto hotelero, además de dos ejemplos de evaluación y un amplio glosario de términos.

    El LIBRO en PAPIRUS

    domingo, diciembre 11, 2005

    Los 16 cuadros para formular y evaluar

    Por lo general cuando se realiza una formulación y evaluación de un proyecto hotelero es necesario desarrollar al menos 14 cuadros, como los siguientes:

    1) Capacidad instalada en número de habitaciones y capacidad utilizada durante los años de proyección; y costo de la venta de habitaciones;

    2) lo datos sobre la inversión discriminados en : suelo urbanizado, obra civil, maquinarias y equipos, muebles, enseres, activos diferidos, capital de trabajo e imprevistos;

    3) la depreciación de los activos fijos y la amortización de los activos diferidos, incluyendo el costo financiero del crédito durante el período de construcción y las comisiones de apertura del crédito (1,75 % de su monto) y la comisión de compromiso (0,75% sobre el saldo pendiente de entrega durante la construcción);

    4) el financiamiento de terceros, durante la fase de construcción (porcentajes de desembolsos y montos entregados, con su costo financiero) y durante la fase de operación (tabla de amortización del crédito);

    5) el detalle de la nómina según su número, salario básico y prestaciones sociales (25% del costo total mensual o anual), y cualquier bono por concepto de productividad;

    6) un cuadro de los costos de la nómina en costos fijos y costos variables;

    7) venta de otros departamentos diferentes al departamento de habitaciones;

    8) costos operativos para el departamento de habitaciones y para los otros departamentos, y los costos no distribuidos (25% de la venta general de todos los departamentos);

    9) el Estado de Resultado (valores totales y valores unitarios);

    10) la tabla del cálculo del Impuesto sobre la renta (ISR) incluyendo la base impositiva, la tasa a pagar y los deducibles según el valor de la unidad tributaria;

    11) el cuadro de la distribución del valor de la producción en total de insumos y en total del valor agregado, incluyendo al valor de la producción la suma de los valores de la depreciación de los activos fijos y la amortización de los activos diferidos;

    12) un cuadro sobre el punto de equilibrio;

    13) un cuadro para calcular el capital de trabajo:

    14) el cuadro del flujo de efectivo para obtener el saldo para los promotores:

    15) el cuadro de la rentabilidad de la inversión, para obtener la rentabilidad del promotor o capital propio (Van y la TIR), y la rentabilidad de la inversión total.:

    16) el análisis de sensibilidad para crear un escenario pesimista mediante el cambio de parámetros sensible y que producen riego. Y finalmente con todos los hallazgos, la Presentación Formal del Estudio a los actores interesados.

    Estos cuadros forman parte de lo que se denomina en Inglés: Business Plan

  • BUSINESS PLAN

  • CREAR UN BUSINESS PLAN


  • Otros Tracks lo podré buscar en mi TRACKSTAR:
  • MI TRACKSTAR
  • El Analisis de Sensibilidad

    El objetivo del análisis de sensibilidad es crear escenarios pesimistas en relación al escenario promedio que aparece a lo largo de un proceso de evaluación. Es decir, para asegurar la bondad de un proyecto o para prevenir sobre aspectos que puedan hacer cambiar la rentabilidad, se deben cambiar los parámetros que el evaluador considere que pueden afectar al proyecto . Muchas veces se cambia el indicador de inflación, o las posibilidades de venta, los posibles costos y gastos, de manera que se prevean otros escenarios, alterando estos valores. Es común establecer tres tipos de escenarios: el normal que es el escenario según las hipótesis que han servido para hacer el estudio; el escenario optimista, donde se suponen mejores parámetros; y el pesimista, que puede impactar la factibilidad del proyecto.

    El escenario pesimista es el más utilizado, pues pueden surgir causas atípicas que afecten la rentabilidad del proyecto. Se incrementan en valores porcentuales por ejemplo la depreciación de la unidad monetaria, pues ella por la inflación se deprecia año a año; si la tarifa hotelera ha permanecido fija durante los años y se supone que se está alterando, entonces se aplica el posible incremento porcentual que pueda sufrir; si la tasa de interés del préstamo bancario se supone será mayor, se aplicará el posible incremento porcentual de esa tasa de interés. Castigar con incrementos estos parámetros hará que el VAN y la TIR se modifiquen. Si la TIR se modifica o baja más allá del 10% menos, entonces la afectación se considera incisiva o de un nivel de riesgo alto.

    La idea central es descubrir cuáles son los parámetros más sensibles y que cambia la TIR del proyecto, de una TIR normal a una TIR no conveniente. Por ejemplo si surge una elevada inflación en relación a la inflación del país desde donde se importan bienes (equipos, maquinarias, etc.. ) entonces se necesitan más monedas local para adquirir el bien. Si la inflación en USA es del 5% y en otro país es del 15%, la moneda de ese país se deprecia frente al dólar de USA en un 10% (15% menos 5%), esto significa que sería necesarios 1.10 unidades monetarias local para adquirir 1 dólar o lo que es lo mismo 0,90 de dólar para adquirir una unidad monetaria local. O sea, si ese es el caso se pagarían más monedas locales para adquirir la maquinaria importada lo que encarecería el proyecto.

    Como consecuencia de la inflación puede subir la tasa de interés nominal activa, e incluso los costos operativos del proyecto.

    Se puede bajar en un determinado porcentaje el precio de venta y también la capacidad utilizada del proyecto en base al año de arranque del mismo. O disminuir el incremento interanual de la capacidad utilizada año a año. Puede surgir un incremento de la Tasa Impositiva o del Impuesto sobre la renta, o un aumento de las prestaciones sociales de los trabajadores debido a una nueva legislación del Estado.

    Cada parámetro de eleva en forma individual para ver su efecto en la TIR del proyecto y para saber cuál o cuales son los más sensibles.

    Si los cambios de los parámetros hace que la TIR disminuya a CERO, eso indica que el proyecto sólo recupera el valor nominal de la inversión original.

    Una vez que son detectados X número de parámetros peligrosos si cambian individualmente en X valor porcentual, entonces se procede a realizar un análisis acumulativo de esos parámetros sensibles uno a uno, o sea se van añadiendo cada uno al otro en forma acumulativa para conocer cuando se vuelve negativa la TIR.

    Todo esto es necesario hacerlo en una Hoja de Cálculo en Excel.

    También se dice que el análisis del punto de equilibrio es un análisis de sensibilidad pues se pueden cambiar los costos fijos, el porcentaje de los variables sobre ventas e incluso el precio de venta, y observar como se modifica el punto de equilibrio, como aparece en seguida:
  • Hacer CLIC aquí
  • viernes, diciembre 09, 2005

    Financiamiento de proyectos

    El enlace de arriba se refiere a utilizar la titularización de activos inmobiliarios como fuente de financiamiento. El ejemplo que aparece en seguida es un análisis del uso de este recurso en la ciudad de Bogotá-Colombia. Es un trabajo de Rosalba Méndez Parra de la Universidad de La Salle, División de Formación Avanzada, especialización Gerencia Financiera.

    Parece que el tema amerita un análisis más profundo y cuidadoso en lo que se refiere a las alternativas de financiamiento de proyectos inmobiliarios.

    Así como es importante el asunto del financiamiento de los bienes inmobiliarios, también es su control durante la fase de construcción. La idea es eliminar las actividades que no agreguen valor, reducir el tiempo de construcción de la obra y realizar una nueva planificación de la obra diferente a la tradicional. En seguida se estudia, desde Chile, la aplicación de lo que se llama el LEAN CONSTRUCCION que puede mejorar la productividad y eficiencia durante la construcción de un inmueble.

    Raúl Rojas Vera, hace un análisis completo del asunto, en :

  • LEAN CONSTRUCCION
  • miércoles, diciembre 07, 2005

    Un debate sobre la ECONOMIA

    En el vínculo aparece un debate sobre política económica y en especial el problema de la economía y la pobreza. ¿La Inversión en Proyectos puede ayudar a solucionar en parte el asunto espinoso de la pobreza?.

  • ECONOMIA
  • martes, diciembre 06, 2005

    La Industria petrolera Venezolana como proyecto

    En seguida voy a colocar dos enlaces referidos a la industria petrolera venezolana. El primer enlace trata de demostrar la rentabilidad del negocio en su totalidad y la rentabilidad para los operadores internacionales.

    El segundo enlace es un análisis de la demanda de petróleo, para demostrar que las variables económicas no tienen una elevada influencia en la demanda, sino que ella depende mucho más de decisiones políticas de los Estados soberanos.

    Veámos el primer enlace:

  • La Rentabilidad de la Industria Petrolera


  • Veámos en segundo enlace:

  • La demanda petrolera
  • viernes, diciembre 02, 2005

    Mi entrada a Universia

    En Universia estoy comenzando a desarrollar algunos criterios complementación sobre la evaluación de proyectos hoteleros. Si tienen curiosidad para conocer este nuevo recurso, vayan al Link de arriba.

    jueves, diciembre 01, 2005

    VALOR ECONOMICO AGREGADO (EVA)

    Para un proyecto determinado es posible estimar el llamado Valor Económico Agregado (EVA) especialmente para ver cómo evolucionaría en el hirizonte temporal y bajo las premisas aceptadas.

    El EVA se obtiene de la siguiente manera : se busca la tasa del costo de oportunidad del dinero, esta tasa se multiplica por el capital invertido en el proyecto y a ese resultado se le resta la utilidad que produce el proyecto, después de pagar el Impuesto sobre la Renta (ISR).

    En resumen : lo que se ha estimado ha sido la diferencia entre la ganancia que se hubiese tenido libre de riesgo y la ganancia que se obtendría en el proyecto considerando el riesgo. Se esperaría que el EVA sea positivo y que evolucione favorablemente a través del tiempo y en la medida en que la empresa se fortalece.

    No obstante para hacer estos estimados es necesario, para cada una de las variables de la fórmula, hacer algunos ajustes:

    EVA = UN - (COP * CAP)

    donde :
    EVA = Valor Económico Agregado
    UN = Utilidad neta después de ISR
    COP = Costo de oportunidad o costo medio ponderado del capita del la empresa o del proyecto
    CAP = Capital invertido total

    Ajustes para cada variable:

    Ajustes para la Utilidad Neta después de ISR: 1) eliminar todos los intereses tanto ganados como perdidos; 2) eliminar la amotización de los activos diferidos o intangibles; 3) sólo tomar un 10% de las ventas para los costos de investigación y desarrollo, en el caso de que sea considerado ese costo ; 4) eliminar cualquier utilidad que no pertenezca a la operación genuina del negocio (por ejemplo las utilidadees por arrendamiento de espacios en el hotel); 5) eliminar cualquier resultado o utilidad considerada extraodinaria; 6) elimninar todos costo debido a cuentas incobrarbles e incluso toda previsión por obsolescencia.

    Estimación del costo de oportunidad o costo medio ponderado del capital del proyecto. 1) Se entiende por costo de oportunidad, aquella tasa o retorno esperado de una inversión de bajo riesgo, como por ejemplo el interés medio pesado que produciría invertir en títulos de la deuda pública o bonos del Estado. Sería así una tasa de referencia para tomar decisiones a nivel del proyecto de inversión y comparar la TIR o Tasa Interna de Retorno con ese costo de oportunidad o Tasa Mínima Atractiva de Rendimiento (TMAR).

    Ajustes para el Capital invertido : 1) Se considera todo el capital invertido tanto en activos fijos (tangible e Intangible) como en activos correintes o capital de trabajo; 2) El capital de trabajo, es la diferencia entre los activos corrientes y los pasivos corrientes, pero hay pasivos corrientes relacionados con pagarés de proveedores o créditos a corto plazo, los cuales poducen pasivos financieros que en este caso no se toman en cuenta; 3) En los activos fijos se puede incorporar las inversiones para investigación y desarrollo mayores del 10% de las ventas y se debe eliminar cualquier activo que no esté generando en ese momento utilidades, si el proyecto ya es una empresa en operación (como cualquier construcción en curso y no terminada); incluir cualquier activo sometido al arrendamiento financiero o leasing e incluir cualquier provisión que se haga para cubrir deudas incobrables o provisiones para obsolescencia (pérdida de eficiencia en los activos, por cambios de la tecnología).

    No obstante en el horizonte temporal todo producto tiene su ciclo de vida, como aparece en seguida:
  • CICLO DE VIDA
  • martes, noviembre 29, 2005

    Los cursos academicos MIT Sloan Management

    MIT OpenCourseWare

    MIT took a bold step in 2002 when it began making MIT course material available on the Internet through its OpenCourseWare (OCW) Initiative. OCW is a free and open educational resource for faculty, students, and self-learners around the world. It represents a new concept in the distribution of academic courseware and is consistent with MIT Sloan's goal of advancing innovation and leadership at MIT Sloan and worldwide.

    Course material from the following MIT Sloan courses is available. Estos cusos están en inglés y tratan sobre finanzas, marketing, comunicación, estrategia, recursos humanos, tecnología, investigación de operaciones, organización, etc... Algunos cursos te ofrecen sus Lectures Notes en formato PDF, o sea las notas proporcionadas por el profesor.

    domingo, noviembre 27, 2005

    La Hoja : ECONOMISTA

    La Hoja que se encuentra en el vínculo de arriba se llama ECONOMISTA y está dedicada a esta ciencia y a disciplinas afines.